Vous nous n’ avez jamais expliqué d’ ou vous sortez vos fameuses obligations brésiliennes qui font des rendements indécents…
A mon avis , vous avez un compte au Brésil comme vous y passez plus de 6 mois par an( ce qui au passage vous permet d ‹ être résident fiscal brésilien et donc vous ne payez pas de CSG en France ) . Il me semble impossible de pouvoir accéder à ce type de produit quand on est un français lambda . Donc ça ne sert à rien d › en parler à chaque fois car personne ne pourra y accéder. C’est comme si j’ avais des parts dans Citadelle et j’ en parlerais toutes les 5 minutes( je fais du 30% par an, c’est franchement ce qu’ on fait de mieux…etc)
Un état qui émet des obligations à 14% et dont la banque centrale maintient ses taux directeurs au-dessus 10% depuis 2022 a des raisons de le faire. D’un côté on rémunère un risque sur les marchés, de l’autre on agit par rapport à des données économiques et des prévisions.
Je ne dis pas que ce n’est pas une opportunité potentielle, par exemple à petite dose dans un panier obligataire international, mais les risques sont là, d’autant plus avec une duration longue. Avoir un taux « réel » à 10% c’est bien, mais si les obligations sont en devise locale il faut aussi prendre en compte que le Réal brésilien a perdu les 2/3 de sa valeur par rapport au dollar en 15ans.
1 « J'aime »
Il y a EdRF Emerging Sovereign A EUR H
U1897613763 - Edmond de Rothschild Asset Management (France)
Il performe bien dans le domaine des fonds obligataires souverains émergents . Il est hedgé bien sûr .
Comme tu dis , il y a juste le petit problème de la perte en valeur de la monnaie locale …
Oui je suis positionné dessus depuis quelques mois.
Je l’ai pris en remplacement du LU0280437673 - Pictet-Emerging Local Currency Debt (non hedgé) qui a été déréférencé sur Avenir.
Les 2 représentent une petite part (10%) de mes positions obligataires, justement pour une exposition aux devises locales que je trouve intéressante pour les émergents.
1 « J'aime »
Ça c’est un fond ouvert en réal . Vous aviez une obligation en direct ( en tout cas j’ avais compris cela) , ce qui est très différent…
Au final , c’est pas du tout ce qu 'on avait compris . C’est un produit récent qui fait 14 % depuis le 1er janvier qui est soumis à la perte de valeur du Real et de la remontée des taux . J 'aurais voulu avoir les perfs sur 1 an , 3 ans voire 5 ans pour mieux juger .
Après pourquoi pas à dose limitée mais c’est spéculatif.
Comme nous le rappelle le collègue qui utilise l’image de Bob l’éponge, le rendement va de pair avec la prise de risque.
Sur les monnaies, à titre personnel, je préfère être exposé à diverses devises dans la logique de diversification. Je tente de fuir les fonds hedges.
Quant au rendement de plus de 10% après inflation, ça reflète un risque certain (mais qui peut prétendre que les obligations souveraines US et France représentent l’actif sans risques ?
L’analyse que je fais est que ce rendement structurellement extravagant est plus le fruit de l’insuffisance d’épargne intérieure et de la frilosite des investisseurs internationaux (ça evolue en 2026 du côté US) que d’un risque caractérisé. L’economie brésilienne est très diversifiée et la banque centrale citée en exemple pour son indépendance et son approche faucon.
A cette explication s’ajoute cette année l’explication conjoncturelle de la présidentielle d’octobre : inquiétude sur les dépenses budgétaires.
Quant à la duration longue, 2 visions :
1- la vision consensuelle actuelle. La durée longue expose à un Etat mis en défaut de paiement ou à une création monétaire provoquant l’explosion de l’inflation venant rogner le rendement en taux fixes via la dépréciation de la devise
2- Mon approche. La durée longue garanti le taux fixe sur une longue période et y compris si la banque centrale atteint durablement la cible de 3% d’inflation et si les taux des futures émissions se font à des taux plus proches des standards mondiaux (cf le taux de l’Afrique du sud : 8,44% pour une inflation à 4,4%, les marchés anticipant à 5 ans l’inaptitude de la banque centrale d’approcher le taux cible de 3% ). C’est ma thèse avec en explication la montée en puissance à venir du carry trade US une fois que les a priori seront mis de côté. Après, si les taux nominaux se maintiennent à 10 à 14 % avec une inflation de 2 à 4%, je ne vois pas le problème.
1 « J'aime »
Un petit point mensuel sur les meilleurs fonds obligataires accessibles sur Linxea …
Ma liste :
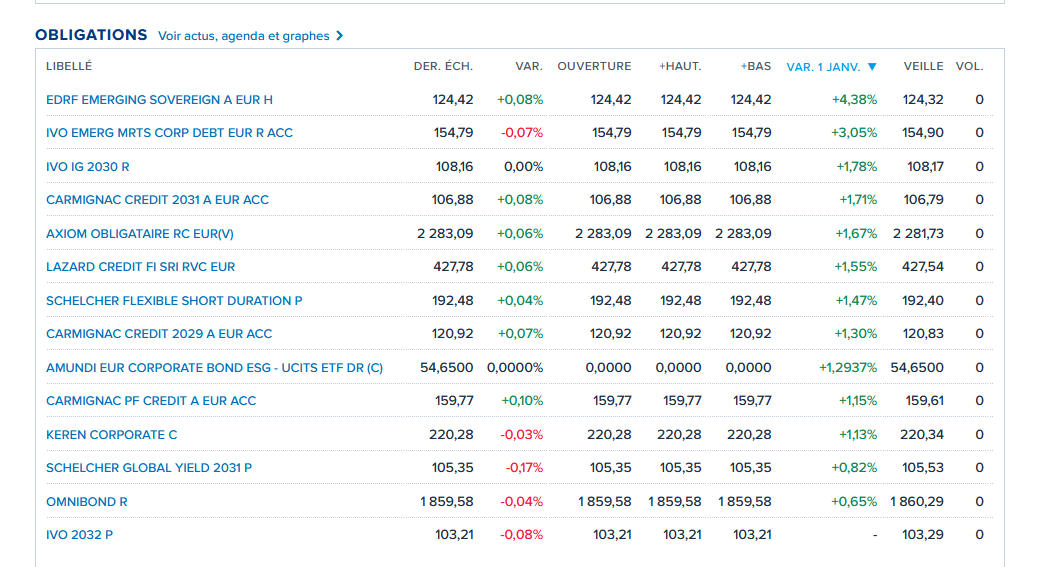
Ce sont bien sûr les fonds émergents qui ont le mieux performé durant ce 1er semestre . Les autres fonds ont des perfs assez médiocres avec la remontée des taux d 'intérêts .
En ce qui me concerne je n 'ai rien fait depuis le mois dernier . J 'en ai pour 12 % de mon patrimoine . Je regarde pour le IVO 2032. Après le contexte ne me rassure pas trop avec un spread high Yield au plancher y compris sur les émergents .
2 « J'aime »
J’avais été exposé au Brésil dans les années 2010 au moment où les BRICS étaient la tendance des marchés émergents. Les 10 années suivantes n’ont pas été une grande réussite. Le Brésil n’est clairement pas la plus mauvaise des économies, mais personnellement je ne renouvellerai pas.
Je n’ai pas spécialement confiance dans les obligations souveraines, quel que soit le pays. Il y a juste davantage de capacité d’action de la Fed ou de la BCE en cas de crise. Les 3/4 de mes positions obligataires sont au niveau IG/Corporate au travers de fonds diversifiés géographiquement. Rien de très original, juste la plupart des lignes évoquées dans cette file et ailleurs, avec un objectif de >5% qui est raisonnable sur une poche obligataire.
Votre méthode de sélection des "meilleurs fonds obligataire se base sur la perf.
Ce n’est pas du tout la méthode que j’emploie car "Les performances passées ne préjugent pas des performances future".
Voici le 1er résultatque j’obtiens sur ma recherche Google.
Pourquoi cette mention ?
La publicité d’un placement (par exemple un fonds investi en actions) affichant une performance passée doit préciser que cette information ne permet pas de prévoir les performances futures. Comment devez-vous comprendre cette mention ?
En bourse, les performances passées ne se reproduisent pas.
Les épargnants accordent beaucoup d’importance aux rendements passés. Et, s’ils sont flatteurs, les établissements financiers n’hésitent pas à les mettre en évidence…
Lorsqu’il s’agit d’investissements en bourse, il y a peu de chance, avec des marchés financiers qui fluctuent sans cesse, que de bonnes performances se renouvellent à l’identique.
Par exemple, lorsqu’un fonds actions affiche une hausse de 15 % sur 3 ans, cela ne garantit en aucun cas que cette hausse va se prolonger encore 3 ans.
La performance publiée peut ne pas être adaptée à la durée du placement
La durée minimale recommandée d’un investissement en actions est bien plus longue que celle d’un placement sans risque.
Pour un placement en actions, vous devez prendre avec précaution une belle performance constatée sur un an et attacher plus d’importance à la performance réalisée sur une durée plus longue correspondant à la durée de placement recommandée (au moins 5 ans, voire 10 ans).
Gardez à l’esprit que vous ne devez pas vous appuyer sur les performances passées d’un placement pour estimer son rendement futur. Les performances passées sont intéressantes si vous souhaitez avoir une idée du risque du placement, à condition, évidemment, qu’elles soient présentées sur une durée suffisamment longue
Il n’y a pas de performance élevée sans risque élevé
Ma méthode de selection est différente, mais ça c’est une autre histoire…
Ok mais c’ est assez orienté actions tout cela . Ne connaissant pas le futur, je suis obligé de faire des choix avec des criteres .Ce qui compte le plus dans le domaine de la gestion active obligataire c’est le track record des sociétés de gestion . Pour moi clairement c’est Carmignac pour les fonds classiques et IVO pour les fonds emergents qui sont des références. Après je fais un choix pays emergents vs pays non emergents ou je suis dans le 50-50.
Enfin je regarde les perfs du moment et j’ ajuste en fonction du trend.
Après ces fonds là sont aussi conseillés par mon conseiller LINXEA et aussi sur d’ autres forums.
En fait il n’ y a pas de surprise. Je ne cherche pas à faire 15% par an . Un 5% m’ irait bien . Après ça reste encore intéressant mais si les primes de risques sont trop faibles, je devrais les vendre pour passer en euro ou du plus risqué encore…
2 « J'aime »
Pour avoir des obligations brésilien en direct, une méthode c’est d’ouvrir un CDE (Conta de Domiciliado no Exterior) ou un Compte d’Investissement pour Non-Résident (4373).
Pour ouvrir ca, en prérequis, il faut un CPF…
Bref, c’est beaucoup de démarches (je n’ai pas tenté). Le rendement est en Réal Brésilien mais à 14%. Cela étant, il se tient face à l’euro depuis 2 ans malgré une inflation plus forte
Comme c’est un revenu étranger, il y aurait une double imposition (récupérable car la convention existe).
1 « J'aime »
Notre ami doit savoir tout cela et en plus il est sur place. Actuellement il y a un bon trend pour ce type d’ obligation quand on est étranger.
1 « J'aime »
Certes mais l’intérêt d’étudier l’historique c’est de voir comment les différents événements géopolitiques ont été affrontés (quand il ne s’agit pas de titres vifs).
Quand on regarde 2020 le covid, 2022 l’Ukraine, 2024 l’attaque d’Israel par l’Iran, 2025 les frais de douane de Trump, 2026 la guerre Iran/Gaza/Israel/… on voit quand même une différence de comportement, à la baisse, et aussi à la hausse (quand ça repart).
Après, chacun fait comme il veut. Et comme disait un grand philosophe, il suffirait que personne n’en achète pour que ça ne se vende pas.
1 « J'aime »
Tant qu’à citer des philosophes, Warren Buffett à ses heures : “The best way to own common stocks is through an index fund that charges minimal fees. Those following this path are sure to beat the net results delivered by the great majority of investment professionals.”
Lui, il conseille un S&P500, encore plus orienté US qu’un World (pour revenir à ce que Hervé disait récemment au sujet des ETF), parce qu’en effet, il investit sur l’US.
In fine, ça lui donne sans doute raison.
J’ai en mémoire ce conseil.
J’en ai retenu l’intérêt pour un ETF à faible coût vs un fonds à gestion active.
Il me semble que son conseil s’adresse à ceux qui n’ont pas son talent pour sélectionner directement 8 ou 10 actions précises et les conserver sur des années.
Quant au SP500, il faut le situer dans son contexte : il s’adresse au petit porteur américain me semble t il. En indiquant que le SP500 offre une bonne diversification.
C’est sympa vos discussions, mais ça n’ a rien à voir avec la file obligataire…
4 « J'aime »
Pardon, mais il a été question d’ETF obligataires (et de leur intérêt discutable) et dans le fond, quand on se dirige vers l’obligataire il me semble que l’on vise plutôt le long terme. Ca me paraitrait étonnant de viser des coups CT dans ce registre. Et en ce qui concerne le LT, justement, dans la position du lazy investor (quand on n’a pas envie de surveiller au jour le jour la valorisation), on peut plutôt que l’obligataire, préférer un ETF indiciel dans le genre de celui qu’évoque la citation de Warren Buffett.
1 « J'aime »
Quelques soient les raisons ou les tords, peut on éviter ce genre de discussion qui n’a rien a faire sur ce forum et revenir au sujet de la file?
Pour le bien de la communauté 
7 « J'aime »