Il y avait une chose qui m 'avait choqué dans le message supprimé : les obligations court termes ne doivent pas être considérées comme des obligations car selon l 'auteur , ca relève du presque monétaire …
Vous êtes Ok avec ca ? Moi pas car même si je n 'en ai pas actuellement , je peux comprendre que ca peut être intéressant dans certains contextes même si c’est challengé avec les fonds en euro .
Nb : Je tiens à signaler que ce n 'est pas moi qui suis à l 'origine de la suppression du message précédent comme d 'ailleurs certains messages dans le passé…
Pour moi, c’est partiellement vrai.
Plus les délais des obligations sont courtes, plus on se rapprochent de la liquidité, donc par arbitrages plus on se rapproche du rendement monétaire.
Par contre, un an, ca reste long pour parler de « monétaire » (surtout sur des marchés moins liquide)
Les T-bills (3 mois) sont parfois considérés comme du cash (il me semble que même comptablement) car il faudrait des mouvements violents sur les taux pour que la duration restante est un gros impact… et c’est le marché obligataire le plus liquide
La duration, c’est le levier, et Hervé est sur de ses convictions et est prêts à un levier maximum.
L’obligataire, chez moi, à plus un rôle de stabilisateur, je suis assez mal à l’aise avec les durations de plus de 5 ans.
J’ai un tout petit peu d’obligataire a moins de 2 ans… Bizarrement, ca reste très instable.
Le rendement résiduel est de ~3%/an, a peine plus que le monétaire (en théorie). Depuis le début d’années, ca bouge presque autant que des fonds a maturité longue, pour un rendement à peine supérieure au monétaire, c’est donc BEAUCOUP moins liquide en vrai. C’est presque un compte à terme. Ca n’a aucun impact chez moi, mais le rendement/risque est assez nul si on projete de redéployer le capital
On peut difficilement faire une comparaison en prenant comme exemple la période Covid. Absolument tout a plongé en même temps, même l’or a brièvement fait -15%. Seuls certains fonds avec des positions de couverture ou une part de short ont pu limiter la baisse.
Plus globalement, à part quelques mini-krach pendant quelques mois, les actions sont en quasi ligne droite depuis 2020, donc effectivement tous les autres fonds ont été moins intéressants à cette échelle. L’idée de protection s’entend pour la prochaine crise, dont la nature n’est par définition pas encore connue, tout comme ses impacts sur les différentes classes d’actifs.
le but de mon post était de souligner que l’obligataire n’apporte qu’une sécurité relative et qu’en cas de krach il se fait emporter par la tourmente comme les actions.
Peu de performance long terme et une sécurité discutable m’incitent à conclure que l’obligataire est peut être un trompe l’oeil…
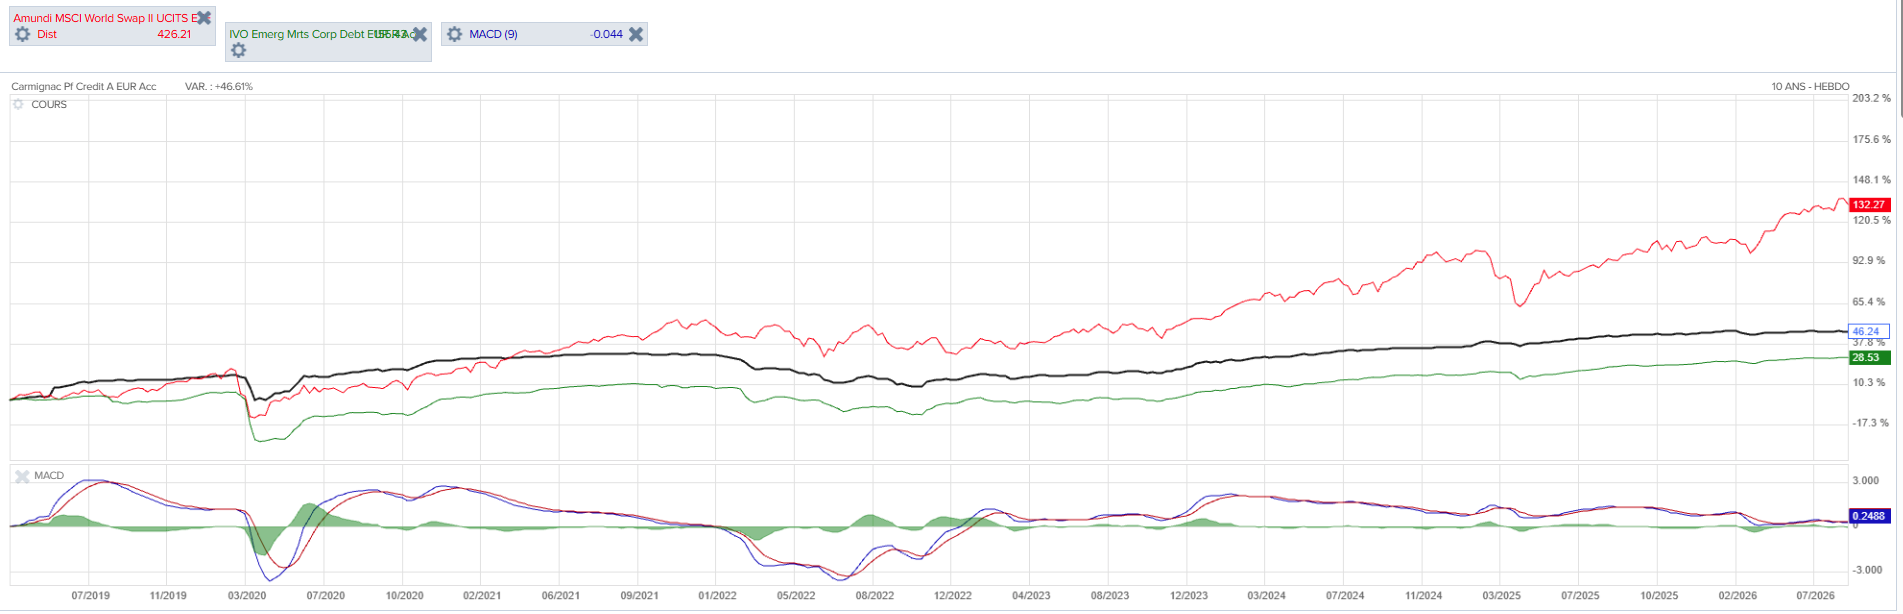
Je trouve que la chute de carmignac est quand même pas mal pour de l’obligataire au vu des performances comparées sur le moyen long terme.
Voici la comparaison carmignac pf credit et ivo emergent.
Carmignac PF est nettement meilleur que IVO.
ma conclusion est inchangée sur une gestion moyen long terme même si je ne mets pas en oeuvre une protection de type « peur du krach » : donc BUY and HOLD
Oui ca fait beaucoup en effet . Après comme dit Philippe , à ce moment là tout partait à la cave . il valait mieux avoir des masques que de l 'argent !
il faudrait le voir sur d 'autres périodes . Après si tu es capable de supporter la volatilité des actions sur 90 % de ton portefeuille à ton âge , tant mieux pour toi . Moi je ne peux pas . Donc ca me permet d 'avoir autre chose que des actions et des fonds en euro et de garder une certaine de sérénité .
une autre dimension est la sélection des catégories; depuis le début de 2026 Carmignac a fait moins de 1%. dans un monde ou les Taux d’intérêt augmentent doucement, l’inflation n’est pas partie, l’obligataire est moins favorise; je ne trouve pas beaucoup de fond Corporate Bonds - bonnes signatures, qui performent plus qe le fond en euros depuis 1 an; les bonds emerging semblent etre plutot recommandes depuis un an; depuis 2 ans je suis satisfait de IVO Emerging bonds. a chacun sa tactiques.
On peut dire que la récente hausse des taux a deux mois . Ca me parait bien peu pour sortir un fond sachant que 'on ne sait pas quand cette hausse va s 'arrêter.
Merci Philippe pour votre réponse rapide.. En l’état, à l’heure actuelle, difficile donc de modifier ses positions en raison des incertitudes sur les actions et la baisse des obligations (j’ai vu vos différents messages sur le sujet).