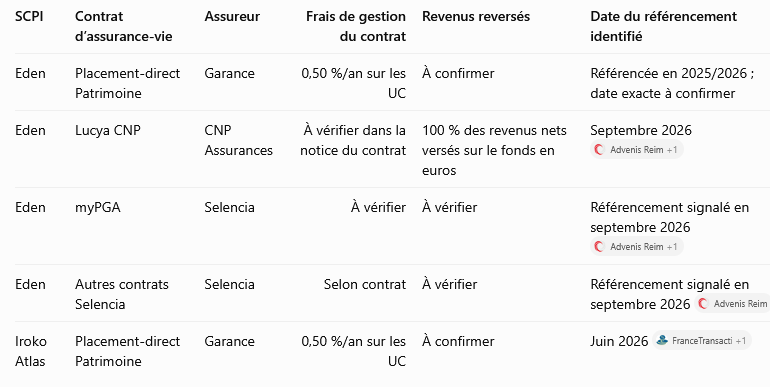
Plusieurs contrats ont annoncé l’intégration de nouvelles SCPI sans frais dans leur offre financière : Iroko Atlas et Eden (chatgpt est mon ami). Où est Linxea ???
2 « J'aime »
Merci pour l’info,
Avez-vous un avis sur Eden ?
Mitigé.
En AV, c’est une SCPI hors France (donc on « perd » la fiscalité étrangère)
La valeur d’achat par rapport à la valeur de reconstitution est « perfectible » même si cela se réduit avec le temps.
Le rendement actuel est gonflé par la collecte.
A noter qu’elle est moins endettées qu’une Iroko par exemple.
Le WALB est très long (9.8 ans), ca donne de la visibilité
La diversification sectorielle semble bonne mais encore peu de locataire
Sur Lucya CNP, les frais de gestion sont de 0.30% normalement et pas de délai de jouissance
Curieux de vos avis, notamment sur la détention de ce type de support en AV.
1 « J'aime »
Toujours difficile d’avoir un avis sur des SCPI « toutes jeunes »
L’objectif affiché de la SCPI est un taux de distribution brut de 6,5% annuel. Le taux d’impôt étranger sur les revenus 2025 était d’environ 24-25% de quoi aboutir à un objectif de distribution net à 4,9% net en AV. Pas de quoi fondamentalement faire rêver.
Pour le moment la société est très concentrée : 6 immeubles au 31/12/25, 3 achetés au T2 26, à voir ce que nous apprendra le bulletin du T3 26.
le taux de 8% brut en 2025 est évidemment boosté par le délai de jouissance de 6 mois, le taux net d’impôt étranger annoncé par le rapport annuel est à 5,98% => pas de quoi faire rêver on a déjà vu des SCPI faire une bien meilleure première année vu que c’est justement celle qui bénéfice le plus de tous les boost temporaire liés à la collecte et à l’effet relutif du délai de jouissance.
Le vrai « problème » c’est cette collecte qui reste timide, très timide !
Une grosse part de la capitalisation provient des parts SPONSORS souscrites décôtée à 47,5€ pour une valeur faciale à 50€. Le procédé est classique mais c’est la collecte post sponsor qui finance la décote initialement accordée or quand la collecte est faiblarde, les parts sponsors pénalisent le rendement.
de fin 2024 l’ouverture au premier trimestre 2025 c’est 585 000 parts sponsors souscrites sur le reste de l’année 2025 seules 257 000 parts ont été souscrites. Soit 70% de parts sponsors au 31/12/25 => cela pèse forcément sur les valeurs de reconstitution et de réalisation. Pas de secret quand 70% des parts n’ont payés que 47,5, la valeur de reconstitution est forcément bien plus proche des 47,5 que des 50. Et idem pour le taux de distribution calculé sur 50 alors que seul 47,5 travaillent.
discrète progression au premier semestre 2026 environ 350 000 parts en + donc la part sponsor descend à 49% ce qui reste toujours important est donc impactant en termes de rendement/valorisation.
De plus les investissements ne semblent pas très proactifs, il n’est pas rare que les jeunes SCPI déploient leur collecte rapidement souvent avec un peu d’avance sur la collecte réelle ce qui renforce d’autant plus les rendements relutifs des premières années. Ici ce n’est pas vraiment le cas. Peut-être un gage de qualité sur le choix des actifs.
Cette SCPI a néanmoins le mérite de s’intéresser à d’autres zones géographiques = pays nordiques.
Le rapport annuel 2025 est très transparent notamment sur les loyers de immeubles et les prix d’achats c’est à souligner.
Malheureusement les données du rapport annuel 2025 font ressortir des loyers annuels d’un montant de 2,841millions pour des immeubles achetés 37,272millions soit 7,6% brut, juste en prenant en compte la commission de la SDG qui est de 15% le rendement tombe à 6,46% hors autres charges, un peu limite pour tenir l’objectif de distribution affiché de 6,5% avant impôt étranger.
Evidemment à mettre en perspective avec les futures acquisitions.
Je ne suis pas convaincu pour le moment, mais je pourrais changer d’avis à la lecture du rapport annuel 2026. surtout si la collecte se réveille un peu.
3 « J'aime »
L’avantage de l’assurance vie pour les SCPI est évidemment la plus grande facilité de revente.
Concernant le brut de fiscalité étrangère, il y a un peu d’espoir que Direct patrimoine versé les loyers en conséquence (c’est ce qu’ils ont dit sur un webinaire)
Perso, nous avons ouvert sur direct patrimoine et sur lucya CNP. En plus de mon contrat sur linxea.
Comme ça , 3 assureurs différents, 3 stratégies
J’ai aussi un contrat Lucya CNP. Les 0.30% rendent les actifs de faibles rendements plus intéressant (surtout que leur fond euro est « perfectible »)
Par contre, une SCPI etrangère en AV, il y a une double imposition assez forte. Actuellement, on a les 25% de fiscalité étrangère, puis les frais d’enveloppe (sachant que les parts sont légèrement surévaluées). Le rendement est aussi dopé par l’effet collecte, mais même si cette base le rendement brut a 8%, ca fait moins de 6% - 0.30%=5.7%. Et a terme probablement plutot 4.5% pour un actif illiquide
Ca dépend de votre TMI mais la différence est énorme (~1% par an) par rapport a de la détention directe
La société de gestion a plutot bonne réputation pour ceux qui veulent tenter l’aventure